
Специалист по управлению рисками: чем занимается, какие навыки нужны и как учиться
Специалист по управлению рисками (риск-менеджер) заранее оценивает, какие события могут помешать компании достичь целей и сколько это будет стоить, а затем помогает руководству решить, что с этим делать: снизить, застраховать, разделить с партнёром или принять осознанно. В банке это расчёт кредитного, рыночного и операционного риска, лимиты и стресс-тесты по требованиям Банка России. В нефинансовой компании — реестр и карта рисков, ключевые индикаторы и страховая программа. Работа требует статистики, понимания финансовой отчётности и умения спорить с руководителями подразделений.
 Автор: Богдана РомановскаяАвтор раздела о ДПО · О редакции
Содержание
Распространённое представление о риск-менеджере — человек, который всем запрещает рисковать. На деле компания, которая ничем не рискует, ничего и не зарабатывает: банк получает доход, выдавая кредиты, производитель — вкладываясь в новую линию. Задача риск-менеджера в другом: договориться с руководством, какой уровень потерь допустим (это называют риск-аппетитом), измерять, насколько компания к нему приблизилась, и поднимать тревогу раньше, чем граница будет пройдена.
Две среды: банк и нефинансовая компания
Риск-менеджер в банке
Банк управляет рисками по правилам регулятора. Указание Банка России № 3624-У требует от банков внутренних процедур оценки достаточности капитала (ВПОДК): банк сам определяет значимые риски, распределяет под них капитал и регулярно проводит стресс-тестирование. Работа в службе рисков делится по видам риска. Кредитный риск — вероятность, что заёмщик не вернёт долг: здесь проверяют скоринговые модели, считают ожидаемые потери по портфелю, ставят лимиты на заёмщиков и отрасли. Рыночный риск — потери от изменения курсов, ставок и цен бумаг. Риск ликвидности — когда деньги у банка есть, но не в тот день и не в той валюте, в которой нужно платить. Операционный риск — потери из-за сбоев систем, ошибок сотрудников и мошенничества; по положению Банка России № 716-П банки ведут базу событий операционного риска и классифицируют их по единому классификатору.
Эти требования обновляются: в октябре 2025 года регулятор представил проект новых правил и отметил, что процедуры стресс-тестирования у отдельных банков носят формальный характер, а сценарии не соответствуют ожиданиям надзора (Интерфакс, 27.10.2025).
Риск-менеджер в нефинансовой компании
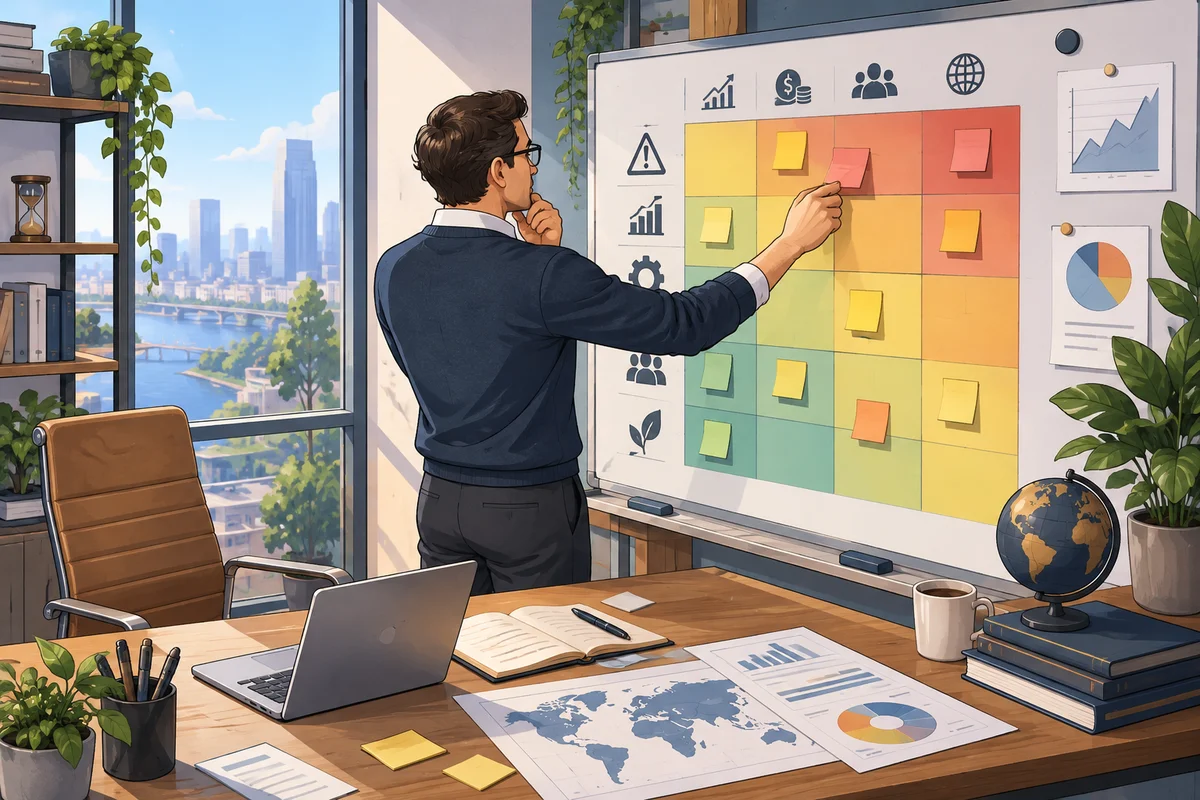
В промышленности, ритейле и логистике регулятор обычно не диктует, как считать риски, и компании опираются на добровольные рамки — чаще всего ГОСТ Р ИСО 31000-2019, российскую версию ISO 31000. Такой подход называют ERM (enterprise risk management). Основные инструменты — реестр рисков (таблица, где у каждого риска есть описание, причина, владелец, оценка и меры), карта рисков (сетка «вероятность × последствия», на которой видно, что требует внимания в первую очередь), ключевые индикаторы риска и страховая программа.
Если в банке риск-менеджер работает в основном с моделями и данными, то в торговой или производственной компании много времени уходит на разговоры: риски знают руководители закупок, продаж и цехов, и из них нужно получить честную оценку, а не формальное «всё под контролем».
Три линии защиты: где место риск-менеджера
Роли в управлении рисками часто описывают моделью трёх линий. Первая — бизнес-подразделения, которые принимают риски каждый день и владеют ими: кредитный отдел, закупщики, продажи. Вторая — служба управления рисками и комплаенс: методика, лимиты, контроль их соблюдения, отчёты руководству. Третья — внутренний аудит, который независимо проверяет, работает ли вся система.
Отсюда главное ограничение профессии: риск-менеджер не должен сам принимать решения, которые потом оценивает. Если его премия зависит от объёма выданных кредитов, его заключениям трудно доверять, поэтому в банках службу рисков отделяют от подразделений, принимающих риски.
Учебный пример: карта рисков дистрибьютора
Ситуация учебная. Компания закупает оборудование в Китае, платит поставщикам в юанях, а продаёт в рублях с отсрочкой платежа покупателям до 60 дней. Собственник просит к бюджету на следующий год показать, что может сорвать план по прибыли.
Специалист опрашивает руководителей закупок, продаж, логистики и финансов, собирает 25 рисков, объединяет дубли и оценивает каждый по вероятности и влиянию на прибыль. В правый верхний угол карты попадают три риска: рост курса юаня между оплатой поставщику и получением денег от покупателей, задержка контейнеров на границе и просрочка платежей крупных покупателей.
Для валютного риска он строит стресс-сценарий: юань дорожает на 15 %, а цены для клиентов удаётся поднять только через два месяца. Если за эти два месяца компания оплатит закупки, которые по нынешнему курсу стоят 80 млн рублей, расходы вырастут на 12 млн, а переложить их на покупателей не получится. Каждому из трёх рисков назначают владельца и ключевой индикатор с порогом, при котором нужно докладывать: доля неоплаченных валютных закупок, среднее время прохождения границы, доля просроченной дебиторской задолженности. Меры — частичное хеджирование через банк, пункт в договорах с покупателями о пересмотре цены при сильном движении курса, страхование грузов и лимиты отсрочки для ненадёжных клиентов. Итог — короткий отчёт для собственника: какие потери возможны, во что обойдутся меры и какой риск компания принимает без защиты.
VaR и стресс-тест: что считают и где их пределы
Value at Risk (VaR, стоимость под риском) — оценка потерь, которые с заданной вероятностью не будут превышены за выбранный срок. Фраза «однодневный VaR портфеля с доверительной вероятностью 99 % равен 10 млн рублей» означает: в 99 днях из 100 портфель потеряет не больше этой суммы. Про сотый день VaR ничего не говорит, а потери в такой день могут быть в разы больше. Поэтому VaR дополняют стресс-тестами: берут резкий, но правдоподобный сценарий (скачок ставки, обвал курса, уход крупного клиента) и считают, выдержит ли его капитал или бюджет.
Главная сложность стресс-теста — выбор сценария: мягкий успокоит руководство, но ничего не покажет, а фантастический никто не станет обсуждать всерьёз. Отработать этот навык можно и без банковских данных: на курсе Skillbox «Управление рисками» за два месяца проходят матрицу вероятности и влияния, диаграмму «торнадо», деревья решений и карты рисков, выполняют девять практических заданий, а в итоговом проекте составляют стратегию управления рисками для учебной компании и проверяют её на смоделированных кризисах. Программа рассчитана на руководителей и менеджеров проектов; в обзоре прямо сказано, что как единственная подготовка к банковским или финансовым рискам она не подходит.
Что говорит профстандарт: две ветки одной профессии
С 1 сентября 2025 года действует новый профессиональный стандарт «Специалист по управлению рисками», утверждённый приказом Минтруда России № 264н от 18.04.2025; прежний стандарт № 564н утратил силу. В новой редакции почти каждый уровень разделён на две параллельные функции: для организаций вообще и отдельно для кредитных организаций. На 5-м уровне это оценка влияния рисков на цели и решения (функции B и C), на 6-м — внедрение и поддержка элементов управления рисками в бизнес-процессах (D и E), на 7-м — разработка риск-ориентированного подхода к управлению (F и G), где предусмотрена должность руководителя службы управления рисками. Ниже стоит функция A 4-го уровня — помощник и младший специалист.
Для начинающего важны требования к специалисту 5-го уровня: высшее образование (бакалавриат) либо среднее профессиональное образование с дополнительным профессиональным образованием в области управления рисками и не меньше года опыта в этой сфере (текст стандарта на «Классинформе»). Разделение на ветки видно и в реестре профессиональных квалификаций для независимой оценки. Чтобы сдать экзамен на квалификацию «Директор по управлению рисками в организации», нужно два года руководить подразделением или четыре года проработать специалистом (карточка квалификации). Для такой же квалификации в кредитной организации требования другие: магистратура по финансам и банковскому делу или непрофильная магистратура с переподготовкой, а опыт засчитывают прежде всего в банках (карточка квалификации). Поэтому переход из риск-менеджмента торговой компании в банк — смена ветки со своими требованиями, а не повышение внутри одной специальности.
Для руководителей служб управления рисками в банках есть ещё и требования Банка России. С 1 октября 2026 года регулятор меняет квалификационные требования: для ряда должностей больше не нужно профильное высшее образование, но для некоторых увеличен необходимый стаж (Ведомости, 07.09.2026).
Диплом о переподготовке сам по себе не даёт права занять регулируемую должность в банке, но закрывает требование стандарта о дополнительном образовании. Например, по программе переподготовки АПОК «Риск-менеджмент» выдают диплом с квалификацией «Специалист по риск-менеджменту». В плане 12 дисциплин на 256 часов — от основ менеджмента и отчётности до теорий предпринимательского риска и методов его оценки; каждая закрывается зачётом, в конце экзамен, аттестационной работы и расчётов VaR нет. В тарифе объём указан как 1500 академических часов — это расхождение стоит уточнить у школы.
Чем эта работа отличается от соседних
Внутренний аудитор — третья линия: он проверяет, работает ли система, но не строит её. Финансовый аналитик оценивает доходность проекта, риск-менеджер — возможные потери и сценарии. Кредитный специалист принимает решение по конкретной заявке в рамках лимитов, которые установила служба рисков. Специалисты по финансовому мониторингу, санкционному комплаенсу, экономической безопасности и противодействию коррупции закрывают отдельные виды рисков по своему законодательству, а риск-менеджер сводит все риски в общую картину и сравнивает по единой шкале.
Какие знания и привычки нужны
Базовый набор — статистика (распределения, корреляция, регрессия), чтение бухгалтерской и управленческой отчётности, сценарные модели в Excel. В банке к этому добавляются SQL, Python или R, методы оценки кредитного риска и знание нормативов Банка России. В нефинансовой компании важнее понимать закупки, производство и договоры со страховщиками.
Из рабочих привычек важны две: умение доказывать неприятное (руководитель продаж не обрадуется, узнав, что его крупнейший клиент — главный источник риска) и аккуратность с допущениями — их нужно записывать, чтобы через год понять, почему оценка оказалась неверной.
Знания о предпринимательских рисках, страховании и антикризисном управлении можно собрать на длинной переподготовке. На онлайн-курсе МИПО «Управление рисками» — 664 академических часа за 7 месяцев: вебинары, разбор кейсов, тесты после каждой из 20 дисциплин — от антикризисного управления и управленческого учёта до теории предпринимательских рисков, планирования управления рисками и систем страхования. Выдают диплом о переподготовке с записью в ФИС ФРДО. В обзоре отмечено, что количественные методы оценки риска среди тем не названы, а карта рисков выпускной работой не заявлена, так что для банка эти навыки придётся добирать отдельно.
Что может оказаться трудным
Результат работы плохо заметен: если риск не случился, трудно доказать, что помогли ваши меры. В спокойные времена службу считают расходом, в кризис спрашивают, почему не предупредили. Много времени уходит на отчёты и сбор данных, которые подразделения присылают неохотно. В банке добавляются постоянные изменения требований регулятора, а в небольшой компании риск-менеджер часто работает один и отвечает заодно за страхование или внутренний контроль.
Сколько платят
Сопоставимой открытой статистики по профессии нет, поэтому ориентируйтесь на отдельные предложения работодателей. В сентябре 2026 года на hh.ru в Москве АО «Тендер-Банк» предлагало главному специалисту управления анализа кредитных рисков с опытом 1–3 года 140 000–150 000 рублей в месяц до вычета налогов, а ПАО «Россети Центр» — главному специалисту отдела внутреннего контроля и управления рисками с опытом 3–6 лет от 155 000 рублей на руки (подборка вакансий на hh.ru). АО «Авиакомпания „Россия“» указывало для главного специалиста группы управления рисками 130 500 рублей на руки при опыте 3–6 лет (подборка на hh.ru). Это единичные вакансии, а не средние значения; многие банки сумму в объявлениях риск-менеджеров не указывают.
На вилку влияют сфера (банк или нефинансовая компания), вид риска, уровень должности и регион. Смотрите медиану по своему городу с фильтром по опыту и различайте суммы «на руки» и «до вычета налогов».
Как учиться и с чего начать
Начать можно с чтения: ГОСТ Р ИСО 31000-2019 объясняет общий процесс, а в годовых отчётах публичных компаний есть разделы о ключевых рисках — сравните, как разные компании описывают одни и те же риски, и параллельно подтяните статистику и Excel.
При выборе программы проверьте три вещи: есть ли работа с реальными или правдоподобными данными, будет ли итоговый проект, который можно показать (реестр и карта рисков, расчёт стресс-сценария), и кто проверяет задания. Сравнить школы по условиям обучения поможет рейтинг онлайн-школ с обучением финансовому анализу. Это рейтинг по смежному финансовому направлению, отдельного рейтинга по управлению рисками на сайте нет.
Первым шагом бывает позиция аналитика в службе рисков банка, переход из смежной роли (кредитный анализ, внутренний контроль, страхование) или участие в ERM-проекте своей компании. Для собеседования подготовьте учебный реестр рисков знакомого вам бизнеса с картой, индикаторами и одним стресс-сценарием, где видны допущения. Такая работа покажет, что вы отличаете перечень опасностей от управления ими.